Un seguro para comunidades de propietarios y edificios ayuda a proteger el patrimonio compartido y a afrontar las consecuencias económicas de un siniestro. Una fuga de agua, un incendio o un desprendimiento de fachada pueden afectar a las zonas comunes, a las viviendas y a terceras personas.
En Barón Insurance Broker analizamos las características de tu edificio para ayudarte a elegir un seguro de comunidad con coberturas, capitales y límites adecuados. El objetivo es que sepas qué protección contratas y cómo puede responder cuando la comunidad la necesita.
¿Qué es un seguro para comunidades de propietarios y edificios?
Es una póliza destinada a cubrir determinados daños y responsabilidades relacionados con el inmueble y sus elementos comunes. Puede asegurar el edificio y, cuando se contrate, el mobiliario y otros bienes de la comunidad.
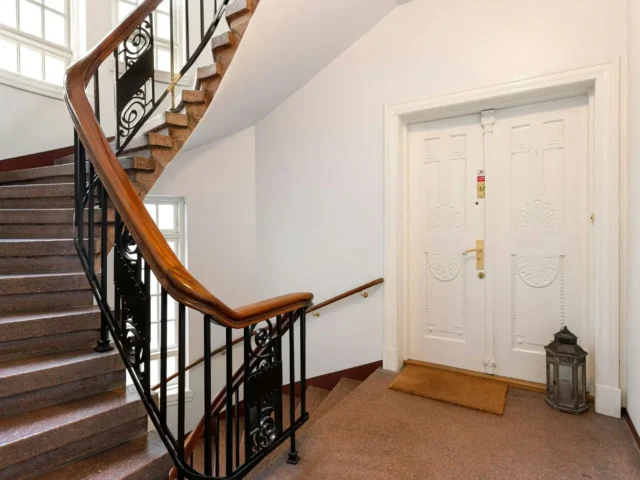
Entre los elementos que conviene declarar se encuentran las fachadas, cubiertas, escaleras, portales, conducciones comunitarias, ascensores e instalaciones eléctricas. También deben revisarse los garajes, jardines, piscinas y otras zonas compartidas.
El seguro de comunidad y el seguro de hogar se complementan. La póliza comunitaria no sustituye automáticamente la protección de los bienes, las instalaciones privativas o la responsabilidad particular de cada vivienda.
¿Qué puede cubrir un seguro de comunidad?
Las garantías varían según la aseguradora y la modalidad contratada. Estas son algunas de las coberturas que conviene valorar antes de elegir un seguro para el edificio.
Daños por agua y fugas en tuberías comunitarias
Una rotura en una conducción común puede causar daños en el portal, los ascensores, las viviendas o los locales. Conviene comprobar si la póliza incluye:
- Los daños materiales ocasionados por el escape de agua.
- La localización de la fuga y los trabajos necesarios para acceder a ella.
- La reparación de la conducción causante, cuando esté contemplada.
- Los desatascos y sus límites de intervención.
- La responsabilidad por daños a viviendas, locales o terceras personas.
No debe darse por hecho que las filtraciones por cubiertas, las humedades por condensación o las tuberías deterioradas reciben el mismo tratamiento. La causa del daño y las condiciones de la póliza son determinantes.
Incendio, explosión y daños eléctricos
Un incendio puede afectar a la estructura, las instalaciones y los espacios compartidos. La cobertura de daños eléctricos, por su parte, puede proteger determinados equipos frente a fenómenos incluidos en el contrato, como una sobretensión.
Es recomendable revisar los límites aplicables a cuadros eléctricos, motores de puertas de garaje, grupos de presión, videoporteros y otros equipos comunitarios.
Responsabilidad civil de la comunidad
Esta garantía permite afrontar reclamaciones por daños personales o materiales de los que la comunidad resulte civilmente responsable, dentro de los límites contratados.
Por ejemplo, puede intervenir ante un desprendimiento de fachada que dañe un vehículo o lesione a una persona. También conviene revisar el alcance de la protección frente a accidentes relacionados con las zonas comunes.
La existencia de personal contratado exige un análisis específico: la responsabilidad civil patronal y los seguros de accidentes no deben darse por incluidos en cualquier póliza comunitaria.
Roturas, robo y vandalismo
La póliza puede incorporar garantías para determinados cristales, espejos, elementos sanitarios o bienes comunitarios. En caso de robo o vandalismo, hay que comprobar qué objetos están asegurados, qué medidas de seguridad se exigen y qué límites se aplican.
Defensa jurídica y reclamación de daños
La comunidad puede necesitar asesoramiento ante daños causados por terceros, conflictos con proveedores o determinadas reclamaciones. La defensa jurídica debe revisarse atendiendo a las materias cubiertas, los gastos máximos y las posibles exclusiones.
Si preocupa la morosidad, es fundamental distinguir entre reclamar judicialmente las cuotas pendientes y disponer de una garantía que indemnice su impago. Son prestaciones diferentes y no todas las pólizas las ofrecen.
Seguro de comunidad y ascensores: qué conviene revisar
El ascensor es una instalación esencial para la movilidad y la accesibilidad del edificio. Sin embargo, tenerlo declarado en el seguro no significa que cualquier avería quede cubierta.
Es necesario diferenciar tres aspectos:
- Mantenimiento: revisiones, ajustes y actuaciones previstas en el contrato con la empresa conservadora.
- Inspección reglamentaria: comprobación periódica realizada por un organismo de control habilitado.
- Seguro: protección frente a los daños y responsabilidades expresamente incluidos en la póliza.
La cobertura de avería de maquinaria puede ser relevante, pero deben revisarse la antigüedad admitida, las franquicias y las exclusiones por desgaste.
¿Cada cuánto debe pasar inspección el ascensor?
La ITC AEM 1 de ascensores, aprobada por el Real Decreto 355/2024, establece los siguientes plazos mínimos para las inspecciones periódicas:
- Cada dos años: ascensores de edificios de uso industrial o lugares de pública concurrencia.
- Cada cuatro años: ascensores instalados en edificios de más de veinte viviendas o con más de cuatro plantas servidas.
- Cada seis años: ascensores no incluidos en los supuestos anteriores.
Estas inspecciones son distintas de las visitas de mantenimiento. La comunidad debe confirmar el plazo correspondiente a su instalación y conservar la documentación de las revisiones y reparaciones.
Las adaptaciones reglamentarias y la modernización del ascensor no constituyen, por sí solas, un siniestro cubierto por el seguro.
Instalaciones eléctricas, placas solares y zonas comunes
La protección del edificio debe evolucionar con sus instalaciones. Si la comunidad incorpora paneles solares, puntos de recarga, nuevas puertas automáticas o sistemas de seguridad, conviene comunicarlo a la correduría para revisar la póliza.
Además de comprobar que estos elementos están declarados, es necesario valorar sus capitales asegurados y las garantías de daños eléctricos, avería y responsabilidad civil que puedan corresponder.
Un dato útil sobre las inspecciones eléctricas
La ITC-BT-05 del Reglamento electrotécnico para baja tensión establece inspecciones periódicas cada diez años para las instalaciones comunes de edificios de viviendas con una potencia total instalada superior a 100 kW.
La referencia es la potencia total instalada, no únicamente la potencia contratada del suministro comunitario. Además, determinadas instalaciones, como algunos garajes o puntos de recarga, pueden estar sujetas a requisitos específicos.
Revisar cuadros, protecciones y conexiones ayuda a prevenir incidentes. El seguro debe acompañar esta prevención, junto con el mantenimiento y las inspecciones que correspondan.
Ley de Vivienda y novedades de 2026: cómo afectan a la comunidad
La relación entre vivienda y seguro comunitario está en la conservación del inmueble. La Ley 12/2023, por el derecho a la vivienda, contempla el mantenimiento, la conservación y la rehabilitación de las viviendas dentro de los deberes vinculados a la propiedad.
Por su parte, la Ley de Propiedad Horizontal regula las actuaciones necesarias para conservar el inmueble y sus instalaciones comunes, atendiendo a requisitos como la seguridad, la habitabilidad y la accesibilidad. Debe tenerse en cuenta el régimen civil y la normativa territorial aplicables a cada comunidad.
Accesibilidad: una novedad normativa de octubre de 2026
La Ley 4/2026, de 1 de octubre, modifica la Ley de Propiedad Horizontal para reforzar las obligaciones en materia de accesibilidad y prever ayudas públicas para estas actuaciones. Su entrada en vigor está prevista para el 23 de octubre de 2026.
Para la gestión del seguro, la recomendación práctica es revisar la póliza cuando se instale un ascensor, una plataforma elevadora o se reformen los accesos. Las obras pueden modificar el valor del edificio y añadir instalaciones que deben quedar correctamente declaradas.
El seguro no financia automáticamente las obras de accesibilidad ni las reparaciones de conservación. Durante una reforma también conviene comprobar la responsabilidad civil de las empresas intervinientes y si la actuación requiere una protección específica.
¿Qué no suele cubrir el seguro del edificio?
Conocer las exclusiones permite planificar los gastos comunitarios con mayor claridad. Habitualmente requieren especial atención:
- El desgaste y el deterioro progresivo de las instalaciones.
- Las tareas ordinarias de mantenimiento y conservación.
- Las humedades o filtraciones derivadas de causas excluidas.
- La sustitución de equipos por antigüedad o adaptación normativa.
- Las sanciones administrativas.
- Los impagos de cuotas sin una garantía específica.
La aplicación de una exclusión depende del contrato y de las circunstancias del caso. Por eso, comparar seguros exige revisar algo más que el precio anual.
¿Cuánto cuesta un seguro para comunidades de propietarios y edificios?
El precio depende de la superficie, la ubicación, la antigüedad y el estado de conservación del inmueble. También influyen el número de viviendas y locales, las instalaciones comunes, el historial de siniestros y las garantías elegidas.
Un edificio reciente o rehabilitado puede obtener condiciones diferentes, pero no existe un descuento universal por tener menos de diez años. Cada aseguradora aplica sus propios criterios de contratación.
También es importante asegurar el inmueble por un valor de reconstrucción adecuado. Un capital insuficiente puede reducir la indemnización cuando resulte aplicable la regla proporcional por infraseguro.
Cómo elegir un seguro de comunidad adaptado al edificio
Antes de contratar o renovar, reúne la póliza actual, los datos del inmueble y la información sobre reformas y siniestros. Después, compara:
- Capital del edificio: adecuado a sus características y coste de reconstrucción.
- Daños por agua: conducciones cubiertas, localización, reparación y desatascos.
- Responsabilidad civil: límite total y posibles sublímites por persona perjudicada.
- Instalaciones: ascensores, garajes, piscinas, paneles solares y otros equipos.
- Franquicias y exclusiones: qué importe asume la comunidad y en qué situaciones.
- Asistencia y defensa jurídica: servicios incluidos y límites de intervención.
Puedes conocer otras soluciones para proteger inmuebles y negocios en nuestra sección de seguros para proteger el patrimonio y la actividad.
Solicita asesoramiento para asegurar tu comunidad
En Barón Insurance Broker te ayudamos a revisar el seguro de tu edificio y a comparar alternativas según las necesidades de la comunidad.
Solicita asesoramiento y un presupuesto de seguro para comunidades de propietarios y edificios. Revisaremos contigo las coberturas, los capitales y las instalaciones que conviene proteger para que puedas presentar una propuesta clara en la próxima junta.