Un ciberseguro para empresas puede ayudar a afrontar las consecuencias económicas y operativas de un ciberataque. Ransomware, fraude digital, robo de información o interrupciones de sistemas pueden afectar a negocios de cualquier tamaño, incluidas las pymes.
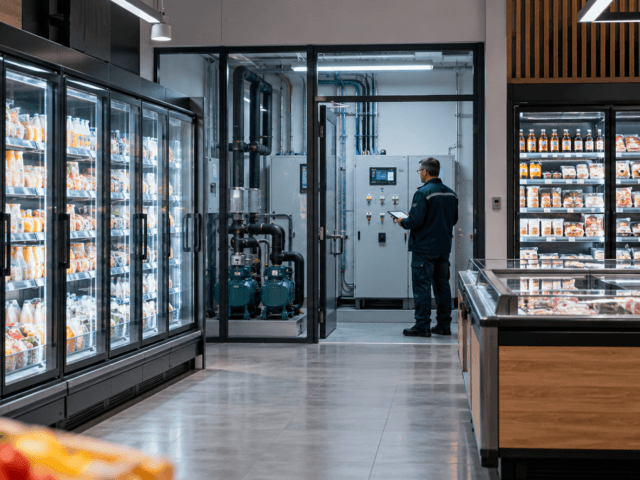
El alcance de un incidente no siempre se limita a los ordenadores o a los datos. El ciberataque que afectó a supermercados franceses los días 11 y 12 de octubre de 2026 manipuló sistemas conectados de refrigeración, provocó pérdidas de productos y está siendo investigado por las autoridades. Es un ejemplo de cómo un riesgo digital puede llegar a afectar a la actividad física de una empresa y a su cadena de suministro.
El informe ENISA Threat Landscape 2026, basado en incidentes observados durante 2025, señala que el ransomware fue la actividad económicamente motivada más registrada entre las analizadas. También destaca los ataques a proveedores y otras dependencias digitales como una fuente de exposición para las organizaciones.
Un ciberseguro para empresas puede complementar las medidas de prevención con asistencia y respaldo económico tras un incidente. Sus coberturas, límites, franquicias y exclusiones dependen de las condiciones particulares de cada póliza.
¿Por qué contratar un ciberseguro para empresas?

Respuesta ante incidentes de ciberriesgos empresariales. Barón Insurance Broker.
Un ataque informático puede generar gastos de recuperación, interrupciones de actividad, reclamaciones de terceros y daños reputacionales. También puede afectar a servicios externalizados, proveedores tecnológicos o sistemas conectados a procesos esenciales del negocio.
Las pymes y los negocios con menos recursos de ciberseguridad también están expuestos. Por eso, valorar un ciberseguro para pymes puede formar parte de una estrategia que combine prevención, continuidad de negocio y respuesta ante incidentes.
Entre los riesgos digitales más habituales se encuentran:
- Ransomware: bloqueo o cifrado de sistemas y datos, a menudo acompañado de una exigencia económica.
- Phishing y suplantación: mensajes o sitios fraudulentos que buscan obtener credenciales, información o pagos.
- Malware: programas maliciosos que pueden robar información, dañar equipos o facilitar el acceso a una red.
- Ataques DDoS: saturación de servicios digitales para dificultar o impedir su disponibilidad.
- Filtración de datos: acceso, pérdida o divulgación de información de la empresa, su personal o sus clientes.
- Ataques a proveedores: incidentes que llegan a una empresa a través de servicios, software o sistemas de terceros.
- Manipulación de sistemas conectados: alteración de equipos digitales que controlan procesos físicos u operativos.
Para ampliar información sobre el concepto, puedes consultar esta explicación sobre qué es un ciberataque.
¿Qué puede cubrir un ciberseguro para pymes y empresas?
Las garantías de un seguro ciber para negocios varían según la aseguradora, la actividad, el nivel de riesgo y las condiciones contratadas. Algunas pólizas pueden contemplar coberturas o servicios como los siguientes:
Posibles coberturas de un ciberseguro para empresas
- Respuesta ante incidentes: coordinación y asistencia especializada tras detectar un ataque.
- Análisis técnico: investigación para determinar el alcance y el origen del incidente, cuando esté incluido.
- Recuperación de datos y sistemas: apoyo para restaurar información o servicios afectados, conforme a los límites de la póliza.
- Interrupción del negocio: posible indemnización por determinadas pérdidas derivadas de una paralización cubierta.
- Responsabilidad frente a terceros: defensa o indemnización por reclamaciones cubiertas relacionadas con un incidente cibernético.
- Asistencia legal: orientación o defensa jurídica en los supuestos recogidos en el contrato.
- Gestión de crisis: posible apoyo especializado en comunicación y reputación, según las garantías contratadas.
- Extorsión cibernética: asistencia frente a determinadas amenazas de ransomware, de acuerdo con las condiciones y la legalidad aplicable.
Antes de contratar, conviene comprobar qué servicios están incluidos, qué gastos requieren autorización previa, cuáles son los límites por garantía y qué obligaciones de seguridad debe cumplir la empresa.
¿Qué no cubre un ciberseguro para empresas?
No existe una lista universal de exclusiones válida para todas las pólizas. Las exclusiones y condiciones dependen del contrato. Por eso, es importante revisar la documentación antes de contratar y preguntar específicamente por situaciones como:
- Fraude por transferencia o engaño al personal, si no se ha contratado una garantía específica.
- Incidentes conocidos antes de la contratación o declarados fuera del plazo establecido.
- Daños derivados del incumplimiento de las medidas de seguridad exigidas en la póliza.
- Pagos de rescate, sanciones, multas u otros conceptos cuya cobertura pueda estar limitada o excluida.
- Interrupciones causadas por proveedores o servicios externos, si el contrato no contempla ese supuesto.
La cobertura concreta debe confirmarse siempre en las condiciones particulares y generales de la póliza. Un asesoramiento previo permite contrastar las necesidades del negocio con las garantías disponibles.
¿Cuánto cuesta un ciberseguro para empresas?
El precio de un ciberseguro para empresas depende de factores como:
- La actividad y el sector de la empresa.
- La facturación y el número de personas empleadas.
- El tipo y volumen de datos gestionados.
- La dependencia de sistemas digitales y proveedores tecnológicos.
- Las medidas de seguridad implantadas y el historial de incidentes.
- Los límites, franquicias y coberturas solicitados.
Por estas diferencias, no conviene tomar un precio orientativo como una tarifa aplicable a cualquier negocio. Para conocer el coste, es necesario analizar el riesgo y solicitar una propuesta ajustada a la actividad y a las necesidades de protección.
Ciberriesgos empresariales: prevención y continuidad de negocio
Los ciberriesgos empresariales afectan a compañías grandes y pequeñas, comercios, despachos profesionales y tiendas online. Un incidente puede empezar con un correo fraudulento, una contraseña comprometida, un sistema sin actualizar o una vulnerabilidad en un proveedor.
Un ciberseguro no sustituye a la ciberseguridad ni evita por sí solo un ataque. Para reducir la exposición, una empresa puede revisar periódicamente sus accesos, activar la autenticación multifactor, mantener sistemas y dispositivos actualizados, proteger las copias de seguridad y preparar un plan de respuesta.
También es recomendable identificar qué servicios externos son esenciales y cómo se mantendrá la actividad si alguno deja de estar disponible. Estas medidas preventivas pueden ayudar a reducir el impacto y facilitar la recuperación tras un incidente.
Además de proteger la actividad empresarial, puedes consultar las soluciones de ciberseguros para familias disponibles para particulares.
Protege tu empresa con Barón Insurance Broker
En Barón Insurance Broker analizamos las necesidades de cada negocio para valorar opciones de ciberseguro para empresas según su actividad, exposición digital y necesidades de protección.
Solicita asesoramiento personalizado para revisar los ciberriesgos de tu empresa y conocer qué garantías podrían encajar con tu negocio, siempre de acuerdo con las condiciones de la póliza.
Fuentes y actualidad: